En bref :
- Comprendre : les crues saisonnières résultent de cycles climatiques distincts (fonte des neiges, épisodes cévenols, perturbations hivernales) et sont en grande partie prévisibles grâce aux systèmes de surveillance.
- Identifier : consulter le PPRI, Géorisques et Vigicrues pour connaître l’exposition locale et adapter l’aménagement du territoire et les choix d’habitat.
- Préparer : protéger les points d’entrée de l’eau, surélever les équipements électriques, installer clapets anti-retour et constituer un kit d’urgence étanche et transportable.
- Réagir : suivre l’alerte météorologique, évacuer si demandé, ne pas traverser les eaux, prioriser la sécurité civile et la santé après l’événement.
- Après-crue : documenter les dégâts pour l’assurance, désinfecter, remplacer les matériaux poreux et faire vérifier la structure par un expert.
Ce texte aborde la nature des crues saisonnières, leur calendrier, la manière d’évaluer l’exposition, les gestes préventifs pour l’habitat, et les comportements à adopter pendant et après une inondation.
Qu’est-ce qu’une crue saisonnière : mécanismes, types et impacts locaux
Les crues saisonnières correspondent à une augmentation durable du débit d’un cours d’eau, entraînant une élévation du niveau d’eau sur plusieurs jours ou semaines. Contrairement aux crues subites, souvent liées à des orages localisés, ces phénomènes s’installent progressivement et peuvent être anticipés grâce aux études hydrologiques et aux bulletins d’alerte.
Le mécanisme principal repose sur l’équilibre entre apport d’eau (pluies, fonte des neiges) et capacité d’infiltration du sol. Quand le sol est saturé, l’eau ruisselle vers le réseau hydrographique et provoque des débordements. La configuration du bassin versant, l’occupation des sols et l’état des ouvrages (digues, barrages, réseaux d’assainissement) modulent l’intensité et la durée de la crue.
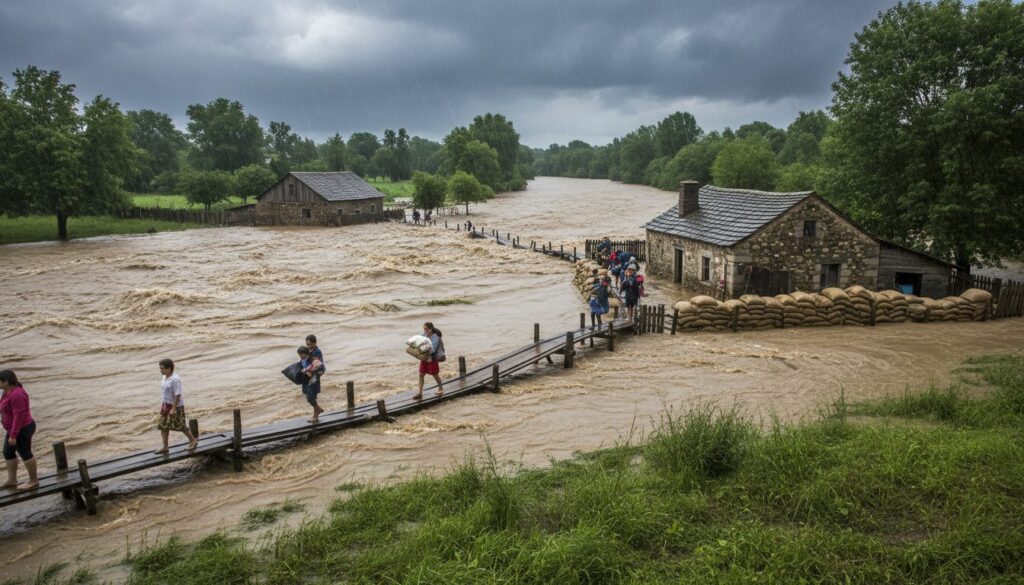
Dans les faits, il existe plusieurs profils de crues saisonnières. Les crues lentes des grands fleuves (Seine, Loire, Rhône) montent progressivement et peuvent durer des semaines, affectant les zones inondables étendues, les infrastructures de transport et les nappes phréatiques. En revanche, les crues rapides, typiques de certains cours d’eau méditerranéens ou de vallées encaissées, peuvent surprendre par leur violence, emportant véhicules et mobilier urbain en quelques heures.
Un exemple concret illustre ces différences : la vallée de la Loire présente des crues lentes protéiformes, où la montée des eaux laisse un délai d’alerte plus long mais impacte d’importantes surfaces agricoles et patrimoniales. À l’inverse, un épisode cévenol dans le Midi génère un ruissellement brutal sur des terrains pentus et imperméabilisés, transformant des ruisseaux en torrents dévastateurs.
Les conséquences vont au-delà des seules pertes matérielles. Les inondations modifient durablement le paysage et les usages : sols lessivés, affouillement des berges (érosion sous les fondations), contamination des réseaux d’eau, disruptions économiques locales (tourisme, agriculture). La santé publique est aussi concernée : eaux stagnantes favorisant la prolifération de pathogènes et la présence d’agents chimiques déplacés par les eaux.
La prévention et la gestion des risques hydrologiques reposent sur une combinaison d’outils : surveillance hydrométrique, cartographie des aléas, plans d’aménagement et mesures locales de protection. Ces outils permettent d’anticiper et de réduire les impacts, sans pour autant éliminer totalement le risque.
Pour illustrer la réalité du terrain, la famille Durand, propriétaire d’une maison d’hôtes sur une rive secondaire de la Loire, a observé deux profils de crue en quinze ans : une montée lente qui a laissé le temps d’évacuer le mobilier et une crue rapide sur un affluent après un épisode pluvieux intense, qui a surpris par la force du courant. Ces expériences ont conduit à une série d’aménagements pratiques, détaillés dans la section consacrée à la préparation de l’habitation.
En synthèse, la compréhension des mécanismes des crues saisonnières est la base d’une gestion des risques efficace : elle permet de distinguer les comportements adaptés selon la nature de l’événement et de prioriser les actions de prévention.
Insight : connaître le profil hydrologique local (lent ou rapide) conditionne les choix de protection et la réactivité à adopter.
Calendrier et géographie des crues saisonnières en France : printemps, automne et hiver
Le calendrier des crues saisonnières en France présente des repères utiles pour l’anticipation. Trois grandes périodes se distinguent et concernent des régions différentes selon leur climat et leur relief.
Au printemps (en général de mars à mai), la fonte des neiges constitue la principale cause. Les massifs montagneux libèrent d’importants volumes d’eau qui, cumulés aux pluies printanières, alimentent les fleuves et leurs affluents. Le bassin du Rhône, les affluents alpins et certains versants du Massif central sont particulièrement exposés. Dans ces cas, la montée est souvent progressive, offrant quelques jours d’alerte mais menaçant sur plusieurs semaines.
En automne (septembre à décembre), les crues sont souvent les plus violentes dans le pourtour méditerranéen en raison des épisodes cévenols. Ces pluies convectives localisées peuvent déverser l’équivalent de plusieurs mois de précipitations en quelques heures sur des sols chauds et raidis, provoquant des crues soudaines et destructrices. Les départements comme le Gard, l’Aude ou l’Hérault restent des zones d’observation prioritaire.
En hiver (décembre à février), le nord et l’ouest du pays subissent des perturbations atlantiques répétées qui amènent des pluies soutenues sur des sols déjà saturés. Ces inondations hivernales ont tendance à étendre l’impact sur de vastes territoires et à durer plusieurs jours, même si elles sont souvent moins explosives que les crues méditerranéennes.
La répartition géographique du risque n’est pas figée : l’urbanisation, l’imperméabilisation des sols et les changements climatiques modifient les dynamiques locales. L’augmentation des épisodes pluvieux intenses observée ces dernières années rend plus probable la survenue d’inondations en dehors des cycles historiques, rendant la vigilance permanente souhaitable.
Des exemples concrets aident à saisir ces temporalités. Dans le bassin parisien, la Seine et ses affluents peuvent connaître des montées importantes lors des printemps humides et des hivers pluvieux, comme lors de la crue de référence de 1910. Les politiques locales d’aménagement, les digues et les zones d’expansion de crue sont conçues pour absorber ces profils lents mais de grande ampleur. À l’opposé, une commune du Gard peut être confrontée à un épisode automnal où l’eau, accumulée sur des versants rendus moins perméables par l’urbanisation, dévale dans les lits mineurs avec une soudaineté dramatique.
La connaissance du calendrier local permet d’ajuster la fréquence des vérifications et des exercices : pour une propriété située en zone de risque printanier, la surveillance des stations de mesure en février-mars devient prioritaire ; pour un territoire méditerranéen, l’automne exige des vérifications des protections et un plan d’évacuation opérationnel avant la saison des pluies.
Enfin, la temporalité influence les choix techniques : les systèmes de retenue ou de stockage tampons sont pertinents pour atténuer les crues lentes, tandis que les défenses visant à canaliser ou à protéger des zones critiques doivent être dimensionnées pour résister à des montées rapides et à des débits intenses.
Insight : adapter la surveillance et les protections au calendrier régional maximise la résilience et réduit le coût des mesures inefficaces.
Cartographie du risque et outils pratiques : PPRI, Géorisques et stratégies d’aménagement du territoire
Identifier si un bien est exposé aux inondations est une étape décisive pour la gestion des risques. Plusieurs instruments officiels et démarches locales fournissent des informations précises et exploitables.
Le Plan de Prévention des Risques d’Inondation (PPRI) reste le document de référence. Disponible en mairie et sur les sites préfectoraux, il cartographie les zones inondables et impose des règles d’urbanisme différenciées selon le niveau d’aléa. Pour un acquéreur ou un locataire, la consultation du PPRI et l’annexe ERNT (État des Risques Naturels et Technologiques) lors d’une transaction immobilière sont des étapes obligatoires pour mesurer l’exposition.
Le site Géorisques (géorisques.gouv.fr) offre une consultation gratuite et interactive des risques naturels à l’adresse précise. Il compile les historiques d’inondation et les cartes d’aléa, utiles pour évaluer la fréquence des événements et l’intensité probable.
En période à risque, le service Vigicrues fournit des relevés en temps réel et des prévisions sur l’évolution des niveaux d’eau. Ces informations alimentent les systèmes d’alerte et permettent d’anticiper les décisions d’évacuation ou d’activation des plans communaux.
Sur le plan de l’aménagement du territoire, plusieurs actions réduisent la vulnérabilité : conservation et restauration des zones humides comme défenses naturelles, limitation de l’artificialisation des sols, maintien de corridors d’expansion de crue, et entretien régulier des berges et des fossés. Ces mesures sont complémentaires des ouvrages techniques (digues, bassins d’orage) et favorisent une gestion plus durable et moins coûteuse sur le long terme.
Un cas pratique : la commune de Sainte-Rive (fiction) a couplé une cartographie détaillée du PPRI avec un programme de plantation de saules et d’aulnes sur des zones inondables. Résultat : lors d’un épisode printanier, l’eau s’est répartie sur des zones prévues, limitant l’afflux vers le centre du village et diminuant les dégâts privés. Ce fil conducteur illustre comment associant cartographie réglementaire et défenses naturelles, une commune peut réduire les impacts sans sacrifier le paysage.
Pour les particuliers, plusieurs gestes simples résultent de ces outils : consulter le PPRI avant d’acheter, vérifier l’historique d’inondation via Géorisques, et s’abonner aux alertes de Vigicrues. Les professionnels du tourisme et de l’hôtellerie devraient intégrer ces informations dans les fiches de leur établissement et préparer des plans d’évacuation adaptés aux clients, y compris des solutions pour animaux domestiques.
Sur le plan réglementaire et financier, l’information préalable permet aussi de négocier des clauses spécifiques (assurance, travaux d’adaptation) et de solliciter des aides publiques pour des mesures de protection lorsque la commune propose des programmes de résilience.
Insight : combiner cartographie réglementaire et défenses naturelles offre une réponse équilibrée entre efficacité et durabilité.
Préparer son habitation et constituer un kit d’urgence : gestes concrets et matériel essentiel
Anticiper une crue saisonnière commence par des actions simples et priorisées. L’objectif est de réduire les dommages immédiats et d’assurer la sécurité des occupants jusqu’à l’intervention des secours. Voici un ensemble de mesures classées par priorité, assorties d’exemples pratiques.
1. Diagnostic et protection des points faibles : identifier les seuils de porte, fenêtres basses, soupiraux et gaines techniques. Installer des barrières amovibles sur les ouvertures peut gagner plusieurs dizaines de centimètres d’étanchéité. Exemple : la maison d’hôtes tenue par la famille Durand a systématisé des plaques d’obturation pour ses portes d’entrée et ses soupiraux, ce qui a permis de limiter la pénétration d’eau lors d’une montée lente.
2. Équipements indispensables : poser des clapets anti-retour sur les évacuations pour éviter les remontées d’eaux usées. Surélever ou prévoir un plan rapide pour mettre hors d’eau le tableau électrique, la chaudière et les appareils sensibles. Un disjoncteur différentiel par niveau est pertinent pour isoler une zone inondée sans priver tout le bâtiment.
3. Matériaux résistants et aménagement paysager : privilégier revêtements et isolants hydrofuges dans les étages bas. Pour le jardin, favoriser les surfaces perméables, aménager des pentes de drainage et entretenir les fossés. Les cultures potagères peuvent être déplacées sur planches surélevées pour protéger les récoltes saisonnières.
4. Stockage et sécurité des produits : ranger produits chimiques et carburants en hauteur ou dans des conteneurs étanches. Cela évite la contamination des locaux et des eaux lors d’un déversement.
Un kit d’urgence bien conçu fait partie des mesures matérielles concrètes. Voici une liste pratique à conserver dans un contenant étanche et facilement transportable :
- Eau potable : au moins 6 litres par personne (2 litres/jour pendant 3 jours).
- Nourriture non périssable : conserves, barres énergétiques, repas sans cuisson.
- Radio à piles ou dynamo et lampes torches avec piles de rechange.
- Trousse de premiers secours avec médicaments et ordonnances.
- Copies étanches des documents : pièces d’identité, assurances, coordonnées essentielles.
- Argent liquide en petites coupures et chargeur portable chargé.
- Couvertures de survie, vêtements chauds et sacs poubelle résistants.
- Matériel pour animaux : laisse, nourriture et carnet de santé si applicable.
Tableau pratique de correspondance entre risque et mesures :
| Phénomène | Caractéristiques | Mesures de protection |
|---|---|---|
| Crues de printemps | Mars à mai, fonte des neiges | Surveiller niveaux d’eau, préparer évacuations temporaires |
| Crues d’automne | Septembre à décembre, épisodes cévenols | Prévoir étage refuge, barrières rapides, abris extérieurs |
| Crues hivernales | Décembre à février, nord et ouest | Protéger équipements électriques, maintenir chauffage sûr |
Entretenir régulièrement le kit et les protections est essentiel : vérifier les dates, remplacer les piles une fois par an, contrôler l’état des clapets et dégager les évacuations. Pour les professionnels du tourisme, penser à un kit additionnel pour les clients et formaliser un plan d’évacuation affiché et testé.
La préparation inclut aussi des aspects humains : établir un plan familial avec itinéraires alternatifs, identifier un point de rassemblement et prévoir des solutions pour les personnes vulnérables (inscriptions aux registres communaux, aide à la mobilité, médicaments en double). Ce travail en amont réduit le stress et accélère les réponses lors d’une alerte.
Insight : la combinaison d’aménagements techniques et d’un kit d’urgence bien entretenu multiplie par deux l’efficacité de la résilience domestique.
Agir pendant et après une crue saisonnière : sécurité civile, plans d’évacuation et démarches administratives
Quand une alerte météorologique signale une montée des eaux, les bons réflexes sauvent des vies et réduisent les dommages. Les autorités locales et la sécurité civile émettent des consignes à suivre : rester informé, évacuer si demandé, et limiter les risques d’électrocution et d’emportement.
En pratique, la première règle est de suivre les informations officielles (Vigicrues, bulletins municipaux, radio locale). Si une évacuation est ordonnée, partir sans délai en emportant le kit d’urgence, couper le gaz et l’électricité si possible, et prévenir ses proches du lieu de regroupement. Les plans d’évacuation municipaux identifient généralement des centres d’hébergement et des itinéraires sécurisés ; les connaître à l’avance réduit la confusion.
Traverser une zone inondée à pied ou en voiture est extrêmement dangereux. Suffisent quelques centimètres d’eau courante pour déstabiliser une personne et quelques dizaines pour emporter un véhicule. Prioriser des itinéraires supérieurs et éviter les passages submersibles. La famille Durand a aménagé un sens de déplacement vers un parking en étage et identifié un proche hors zone inondable prêt à accueillir les hôtes en cas d’alerte.
Pendant la crue, limiter les appels téléphoniques pour ne pas saturer les réseaux ; privilégier les SMS. Utiliser des lampes torches plutôt que des bougies pour éviter tout risque d’incendie. Signaler la présence d’animaux si une évacuation est nécessaire ; certains centres acceptent les animaux en zones dédiées, mais il convient d’avoir des solutions alternatives.
Après la décrue, plusieurs étapes administratives et sanitaires s’imposent. Attendre l’autorisation des autorités avant de réintégrer un bâtiment. À l’entrée, porter bottes, gants et masque. Photographier systématiquement les dégâts avant toute manipulation : ces images sont essentielles pour l’assurance. Dresser un inventaire détaillé, conserver les biens dangereux séparés, et déclarer le sinistre à son assureur dans les délais légaux (5 jours ouvrés ou 10 jours suivant un arrêté de catastrophe naturelle).
Sur le plan sanitaire, le risque de contamination et la prolifération de moisissures exigent des précautions : désinfection des surfaces, élimination des matériaux poreux fortement imbibés (moquettes, isolants), aération prolongée et recours à des déshumidificateurs. Toute blessure doit être nettoyée et surveillée, car l’eau de crue peut véhiculer des bactéries telles que E. coli ou des agents de leptospirose.
La remise en état structurelle mérite une expertise : fissures nouvelles, sols qui s’affaissent ou portes qui coincent sont des signes d’affouillement ou d’affaiblissement des fondations. Faire inspecter par un professionnel et suivre ses préconisations avant tout travaux. Sur le plan administratif, se renseigner auprès de la mairie sur les aides et démarches liées à un éventuel état de catastrophe naturelle.
Enfin, la documentation et l’apprentissage collectif renforcent la résilience : partager le retour d’expérience au sein du quartier ou du réseau d’hôtellerie, mettre à jour le plan d’évacuation, et ajuster les protections en fonction des leçons tirées.
Insight : agir vite et documenter soigneusement les dégâts accélère les indemnisations et sécurise la reprise d’activité.
Comment savoir si ma maison est en zone inondable ?
Consulter le PPRI en mairie, vérifier l’ERNT lors d’une transaction et utiliser le site Géorisques pour une cartographie précise. Vigicrues fournit les données en temps réel pendant les épisodes. Informez-vous aussi auprès des habitants locaux pour l’historique.
Que mettre dans un kit d’urgence pour une crue saisonnière ?
Un kit étanche contenant eau (6 L/pers. pour 3 jours), nourriture non périssable, radio, lampes, trousse de secours, copies des documents importants, argent liquide, vêtements chauds et matériel pour animaux. Vérifier régulièrement les dates de péremption et les piles.
Doit-on déclarer immédiatement un sinistre d’inondation à l’assurance ?
Oui : en général dans les 5 jours ouvrés après la constatation du dommage (ou 10 jours après publication d’un arrêté de catastrophe naturelle). Envoyer la déclaration en recommandé et joindre photos et inventaire détaillé pour faciliter l’expertise.
Quels risques sanitaires après une inondation ?
Présence de bactéries (E. coli, leptospirose), moisissures et contaminants chimiques. Porter gants, bottes et masques lors du nettoyage, désinfecter les surfaces et consulter un médecin en cas de symptômes inhabituels.